Logo LG Swiss Broker
Richiedi una consulenza

Cosa facciamo

Servizi

Soluzioni assicurative complete per privati e aziende, con un unico referente e l'accesso a oltre 50 compagnie.

I nostri servizi

I nostri servizi

LG Swiss Broker offre un'ampia gamma di servizi specializzati, tra cui la gestione dei rischi, la consulenza previdenziale e l'analisi aziendale. Il nostro obiettivo primario è fornire ai clienti tranquillità finanziaria in caso di eventi inaspettati e la sicurezza di essere adeguatamente protetti in ogni situazione, offrendo un'assistenza continua e una presenza costante al loro fianco.

Servizi per

Privati

Una gamma completa di servizi assicurativi progettati per proteggere ogni aspetto della tua attività.

Scopri di più

Servizi per

Aziende

Offriamo delle soluzioni assicurative su misura per garantire la massima serenità a te e alla tua famiglia.

Scopri di più

Dati alla mano

Scopri la tranquillità di avere un partner affidabile per le tue assicurazioni.

La solidità finanziaria della nostra azienda è un risultato tangibile che rispecchia la nostra costante dedizione e impegno.
Lavoriamo in collaborazione con una varietà di compagnie assicurative di fiducia per offrire polizze che soddisfino al meglio le esigenze dei nostri clienti. Inoltre, siamo grati per il riconoscimento delle associazioni di categoria, che ci incoraggiano a continuare ad operare con professionalità e trasparenza nel settore assicurativo.

Clienti
Contratti
Partners
+
Anni di esperienza
+

Portafoglio

Premi annuali in portafoglio

CHF 158,7 milioni di premi annui netti su 54 488 polizze: 41 020 di privati e 13 468 di aziende.

31%69% 158,7 mioCHF
  • Persone fisiche31% · 48,9 mio
  • Persone giuridiche69% · 109,8 mio

Rami

Ripartizione per ramo

Quota dei contratti per tipologia di assicurazione.

33%26%12%12%9% 9rami
  • Assicurazioni cose33,3%
  • Veicoli a motore26,2%
  • Assicurazioni patrimoniali12,5%
  • Previdenza privata12%
  • Assicurazioni persone9,2%
  • Casse malati4,1%
  • Previdenza professionale2,3%
  • Assicurazioni tecniche0,5%
  • Ipoteca0,1%

Premi

Premio annuale e premio unico

Volume dei premi intermediati in milioni di franchi, per privati e aziende.

0 mio50 mio100 mio150 mio200 mio 109,848,90,0mio CHF Premio annualenetto 62,50,0mio CHF Premio unico
  • Persone fisiche
  • Persone giuridiche

Crescita

Portafoglio clienti negli anni

Dal 1995 a oggi, 32 000 clienti: passa il cursore sugli anni.

10k20k30k 1995200020052010201520202026
  • Clienti in portafoglio
  • Nuovi clienti per anno

Per la persona e la famiglia

Servizi per privati

Economia domestica

Questa assicurazione assicura tutti i beni propri mobili che si trovano nella propria abitazione. I rischi assicurati sono composti dai quattro rischi base (incendio, danni natura, acqua e furto). Oltre a ciò, è possibile prevedere coperture aggiuntive (assicurazione casco o all risks) le quali permettono di aumentare in modo completo le coperture (ad esempio assicurare un elettrodomestico contro un’errata manipolazione). I beni sono assicurati al proprio domicilio, così come in tutto il mondo con le relative coperture al di fuori dal luogo di rischio.

VUOI SAPERE DI PIÙ?


RC Privata

Questa assicurazione copre tutti i danni cagionati a terzi. Sia che si tratti di danni materiali, come pure di lesioni corporali, ad esempio: calpestiamo gli occhiali da vista di un nostro amico, facciamo cadere il caffè sul computer del nostro compagno di scuola, facciamo inciampare una signora fuori dal supermercato.

VUOI SAPERE DI PIÙ?


Stabile + RC stabile

Stabile + RC stabile: l’assicurazione stabile ha l’obiettivo principale di assicurare lo stabile di proprietà contro i quattro rischi base (incendio, danni natura, acqua e furto). Con il tempo e l’aumentare delle esigenze dei clienti, ora è possibile assicurare lo stabile contro praticamente qualsiasi rischio; ad esempio: copertura tecnica per pannelli solari, rottura dell’ascensore, malfunzionamento della porta garage, danni da roditori, ecc. Inoltre, si può anche assicurare tutto ciò che circonda la nostra abitazione, come piscine, muretti e infrastrutture esterne. L’assicurazione RC stabile è spesso stipulata insieme all’assicurazione stabile e serve a risarcire danni arrecati a terzi; ad esempio: una piastrella scheggiata fa inciampare un inquilino o una tegola instabile cade sopra un passante.

VUOI SAPERE DI PIÙ?


Oggetti di valore

Questa assicurazione viene definita “all risks” proprio perché assicura contro qualsiasi rischio. Tale assicurazione viene fatta per oggetti come gioielli, borse o quadri. Tali oggetti sono assicurati in caso di danneggiamento, distruzione, perdita e furto, assicurati dunque a 360 gradi.

VUOI SAPERE DI PIÙ?


Cassa malati

In Svizzera è un’assicurazione obbligatoria per tutti i residenti. Tale assicurazione è composta da una parte obbligatoria per legge (la parte finanziariamente più consistente fra le due) ed una parte complementare. In questo modo, abbiamo la certezza di avere una copertura per tutti i problemi di salute. Oltre a ciò, è possibile ampliare quanto offerto dall’assicurazione di base, inserendo ad esempio la camera privata ed aumentare i massimali in caso di rimpatrio, ricerca, salvataggio, ecc.

VUOI SAPERE DI PIÙ?


Assicurazione animali domestici

Come per le persone, esistono oggi assicurazioni sanitarie anche per animali. Si può stipulare un’assicurazione contro possibili malattie o infortuni del nostro animale domestico.

VUOI SAPERE DI PIÙ?

Viaggi

Spesso ci capita di aver riservato un viaggio tanto atteso, ma causa un imprevisto non poter partire. L’assicurazione viaggi copre i costi dell’intero viaggio (alloggio, trasporto, ecc.) in caso di impedimento al viaggio; ad esempio: causa malattia o del partner di viaggio in caso di licenziamento prima del viaggio o del decesso di un parente stretto.

VUOI SAPERE DI PIÙ?


Veicolo a motore

l’assicurazione RC veicolo a motore è obbligatoria per poter circolare su strada. Oltre a questa, è possibile personalizzare la copertura ideale per la nostra auto o moto. Oltre all’assicurazione casco parziale (vetri, furto, grandine, martore, ecc.) e casco totale (danni cagionati da noi), possono essere inserite l’assicurazione per i passeggeri, danni di parcheggio, protezione del bonus, soccorso stradale, ecc.

VUOI SAPERE DI PIÙ?


Protezione giuridica privata

L’assicurazione protezione giuridica è un’assicurazione che offre copertura in caso di controversie legali, sia che si tratti di consulenza sia che si tratti di spese processuali. Tale assicurazione si fa carico del rischio finanziario per i casi giuridici relativi al cliente, così come della consulenza per le questioni di diritto di locazione, del lavoro, diritto contrattuale e diritto penale. È inoltre possibile inserire la copertura per controversie in ambito della circolazione stradale. 

VUOI SAPERE DI PIÙ?


Natanti

Come per le macchine, anche in caso di acquisto di una barca è importante assicurarsi correttamente. Allo stesso modo, possiamo assicurare il nostro natante contro i rischi base e possibili danni da noi causati come, ad esempio, la collisione con un altro natante.

VUOI SAPERE DI PIÙ?


Cauzioni d'affitto

con la firma di un contratto di locazione viene normalmente richiesto il versamento di una caparra del valore di 2 o 3 mensilità. Nel caso in cui non si avesse la liquidità necessaria o non si volesse bloccare tale liquidità, può essere stipulata una cauzione d’affitto. Tale contratto verrà dato al proprietario di casa al posto della caparra.

VUOI SAPERE DI PIÙ?


Garanzie di costruzioni

Una volta terminata la costruzione del nostro stabile, è importante avere una garanzia di costruzione, cosicché ci venga garantito che in caso di insolvenza o di inadempienza dell’impresa di costruzioni vengano eliminati comunque possibili difetti dal nostro stabile.

VUOI SAPERE DI PIÙ?


Terzo pilastro, rendite di invalidità e capitali di decesso

Come sappiamo, in Svizzera il sistema sociale è costituito da tre pilastri. Il primo pilastro è l’AVS, è ciò che dovrebbe garantire a noi ed ai nostri cari il minimo vitale in caso di pensionamento, invalidità o decesso. Purtroppo, questo minimo vitale nella maggior parte dei casi non è sufficiente. Il secondo è la cassa pensione, assicurata tramite il nostro datore di lavoro e che va ad aumentare le prestazioni dei tre possibili scenari. Teoricamente la cassa pensione è stata ideata per poter mantenere lo standard di vita abituale, ma anche in questo caso nel 99% dei casi così non è. È stato quindi creato il terzo pilastro, grazie al terzo pilastro si può aumentare quanto si avrà in pensione risparmiando maggiormente ogni mese, allo stesso modo si può anche assicurare una rendita supplementare in caso di invalidità e dei capitali di decesso per i nostri cari in caso di morte. Come il primo e secondo pilastro, anche il terzo pilastro può essere dedotto fiscalmente fino ad un massimo di 7'056 CHF annui.

VUOI SAPERE DI PIÙ?


Per l'impresa

Servizi per aziende

Commercio

Questa assicurazione è in sostanza uguale all’assicurazione economia domestica, ma invece di assicurare i beni mobili di una casa, assicura l’inventario di una ditta. Anche qui si può decidere se assicurare solamente contro i rischi base (incendio, danni natura, acqua e furto) ed i relativi danni consequenziali o ampliare la copertura inserendo anche danni tecnici, spesso stipulando una “all risks”.

VUOI SAPERE DI PIÙ?


Stabile + RC stabile

come i privati, anche le aziende sono proprietarie di stabili ed anche loro possono quindi assicurarsi contro i rischi base o ampliando le coperture ed estenderle anche a possibili danni tecnici o per l’ambiente circostante. Come nel privato, lo stesso vale per VUOI SAPERE DI PIÙ?

RC professionale e impresa

Un pò 'come per la responsabilità civile privata, anche le aziende possono cagionare danni a terzi. L’assicurazione copre la responsabilità ai sensi delle disposizioni legali in materia di responsabilità civile in cui incorrono le persone assicurate che hanno causato illecitamente lesioni corporali (morte, ferite o altri danni alla salute di persone), danni materiali (distruzione, danneggiamento o perdita di cose) ed eventualmente danni patrimoniali puri, come ad esempio una consulenza errata.
L’assicurazione copre la Responsabilità civile delle persone seguenti: lo stipulante, come pure i suoi rappresentanti, gli altri dipendenti ed ausiliari del contraente, nel compimento della loro attività per conto dell’impresa assicurata. Le prestazioni consistono nel versamento delle indennità dovute in caso di pretese fondate e nella difesa delle persone assicurate contro le pretese infondate. 

VUOI SAPERE DI PIÙ?


Assicurazioni tecniche/casco macchine

Macchinari fissi o semoventi, possono valere per alcune ditte cifre molto elevate, è quindi giusto assicurarli debitamente. Per grandi macchinari e impianti fissi esiste l’assicurazione macchine che copre qualsiasi danno interno compresa l’errata manipolazione e la conseguente perdita finanziaria causata da interruzione d’esercizio. Per macchinari semoventi, come ad esempio un escavatore, bagger, esiste invece la copertura casco macchine, così da coprire individualmente ogni semovente contro eventuali ribaltamenti o danni da collisione.

VUOI SAPERE DI PIÙ?


Flotta

Questa copertura è semplicemente un’assicurazione che racchiude un insieme di assicurazioni veicoli a motore. Per azienda con un grande parco veicoli può essere molto pratico e vantaggioso assicurare tutto in un unico contratto. Nonostante il contratto sia uno, per ogni veicolo si può personalizzare il tipo di coperture desiderate.

VUOI SAPERE DI PIÙ?


Protezione giuridica aziendale

L’assicurazione di protezione giuridica è un’assicurazione che offre alle imprese copertura in caso di controversie legali, sia che si tratti di consulenza sia che si tratti di spese processuali. Tale assicurazione si fa carico del rischio finanziario per i casi giuridici relativi all’impresa, così come della consulenza per le questioni di diritto del lavoro, diritto contrattuale e diritto penale. Questa coperta copre controversie sia con dipendenti, clienti o fornitori sia in caso di possibili controversie in ambito della circolazione stradale. 

VUOI SAPERE DI PIÙ?


D&O

Questa copertura è una responsabilità civile per gli organi societari e membri di direzione. In caso queste persone non adempiano ai propri compiti e rechino un danno alla società, questa assicurazione interviene a risarcire il danno ed eventualmente a prestare assistenza giuridica.

VUOI SAPERE DI PIÙ?


Abusi di fiducia

Quest’assicurazione si assume il rischio finanziario nel caso in cui un collaboratore causi danni derivanti da atti criminali, appropriazione indebita, manipolazione e falsità di documenti. Nonostante la fiducia che si accorda ai propri collaboratori, purtroppo, più spesso di quello che si pensa si subiscono atti illeciti da parte dei propri impiegati. Con tale assicurazione si viene però risarciti.

VUOI SAPERE DI PIÙ?


Crediti

In breve, questa assicurazione si assume il rischio finanziario in caso i propri clienti non paghino le fatture. Oltre ad essere risarciti, in questo modo l’assicurato non deve temere problemi di liquidità.

VUOI SAPERE DI PIÙ?


Malattia collettiva

Nel caso di inabilità lavorativa di breve durata causa malattia, in Svizzera esistono due possibili soluzioni: o ci si assicura con l’indennità giornaliera per malattia oppure si rispetta l’obbligo di continuazione del pagamento del salario stabilito dall’articolo 324a del CO (in Ticino vuol dire seguire la scala Bernese). Oggigiorno quasi tutti i dipendenti sono assicurati tramite l’assicurazione indennità giornaliera per malattia, anche perché la maggior parte dei mestieri lo prevede nel contratto collettivo di lavoro. Con questa assicurazione il datore di lavoro dovrà farsi carico solamente del pagamento del salario nei giorni di attesa, dopodiché subentrerà l’assicurazione.

VUOI SAPERE DI PIÙ?


Infortuni (Lainf)

Secondo la legge federale sull’assicurazione infortuni (LAINF) e relative ordinanze, tutti i salariati devono essere obbligatoriamente assicurati fino ad un salario massimo di CHF 148'200.--. Il personale occupato meno di 8 ore settimanali è assicurato soltanto per gli infortuni professionali e le malattie professionali, compreso il tragitto diretto tra il luogo di domicilio e ogo di lavoro. Il personale occupato 8 ore settimanali o più è assicurato anche per gli infortuni non professionali. Tale assicurazione paga tutte le spese conseguenti all’infortunio di un dipendente, comprese spese mediche e indennità giornaliere.

VUOI SAPERE DI PIÙ?


Complementare Lainf

Nonostante la Lainf eroghi già molte prestazioni, a volte queste possono non essere abbastanza. La complementare Lainf va a colmare quelle lacune come, ad esempio, i salari eccedenti il massimo Lainf, il termine di attesa, la percentuale mancante ad arrivare al 100% e la camera privata in caso di ricovero. Non da ultimo, una delle coperture principali della complementare Lainf è la rinuncia alle riduzioni per colpa grave, cioè laddove la Lainf non paga causa negligenza dell’assicurato, la complementare Lainf interviene a pagare.

VUOI SAPERE DI PIÙ?


Malattia individuale

A differenza di chi è dipendente che viene assicurato con la malattia collettiva della ditta, un indipendente può assicurarsi individualmente con una malattia individuale così da avere, in caso di malattia, un’indennità giornaliera per i primi due anni.

VUOI SAPERE DI PIÙ?


Infortuni individuale

Come per la malattia individuale esiste anche l’infortunio individuale, anche in questo caso l’assicurato si assicura un’indennità giornaliera in caso di infortunio per i primi due anni. A differenza della Lainf, le spese di cura e la rendita vita natural durante non sono incluse.

VUOI SAPERE DI PIÙ?


Cassa pensione (LPP)

In Svizzera, ogni dipendente con un salario maggiore a 22'050 CHF è obbligato ad essere affiliato ad una cassa pensione. La cassa pensione rappresenta il secondo pilastro ed è chiamata previdenza professionale, cioè la parte di previdenza legata alla nostra professione. Quest’ultima copre tutti e tre i rischi che ci circondano: 

  • Rischio di invalidità
  • Rischio di decesso
  • Rischio di longevità, cioè pensionamento

In caso di invalidità di lunga durata causa malattia, si riceve una rendita di invalidità per noi e per i nostri figli (fino a 18/25 anni). In caso di decesso causa malattia il coniuge/partner superstite riceve una rendita vedovile così come i figli (fino a 18/25 anni). In caso di pensionamento, si riceve quanto risparmiato durante la nostra vita lavorativa.

Il tipo di copertura scelta può andare dal piano minimo di legge al piano con accrediti massimi e rendite in percentuale al salario. Si possono creare piani base per i dipendenti e piani quadri per il personale di direzione, a dipendenza delle necessità. In aggiunta esistono anche piani chiamati piani 1E appositi per persone con salari elevati.

VUOI SAPERE DI PIÙ?


Trasporti

Come si può evincere dal nome, tale assicurazione serve a proteggere in caso di danni verificati durante il trasporto di merci e apparecchiature. Al contrario di quello che si pensa, molto spesso, soprattutto con commercio fuori CH e varie legislazioni, non è sempre chiaro chi sia il responsabile in caso di danno. Con tale assicurazione il problema non sussiste.

VUOI SAPERE DI PIÙ?


Cyber

Oltre ai molti vantaggi portati dalla digitalizzazione, sono cresciute anche le minacce riguardo a possibili attacchi informatici: furto di dati, truffe informatiche, ecc. Inoltre, non dimentichiamoci che siamo sempre più esposti anche a danni causati da errori umani. La copertura Cyber si occupa di assumersi ad esempio le seguenti spese:

  • In caso di perdita di dati (causati da software dannosi o semplicemente da una tazza di caffè rovesciata) si assume le spese per il salvataggio dei dati, l’eliminazione del software dannoso o la nuova installazione del sistema operativo
  • In caso di abusi/truffe nei pagamenti online offrono assistenza nelle mediazioni con le società di carte di credito e assumono il rimanente danno finanziario.

VUOI SAPERE DI PIÙ?


COSA OFFRIAMO

La nostra promessa?
Restare sempre al vostro fianco!

LG Swiss Broker offre un'ampia gamma di servizi specializzati, tra cui la gestione dei rischi, la consulenza previdenziale e l'analisi aziendale. Il nostro obiettivo primario è fornire ai clienti tranquillità finanziaria in caso di eventi inaspettati e la sicurezza di essere adeguatamente protetti in ogni situazione, offrendo un'assistenza continua e una presenza costante al loro fianco.

Grazie all'analisi approfondita dei rischi, forniamo solo le coperture assicurative adeguate, al fine di soddisfare tutte le esigenze e necessità. Il nostro ruolo non si limita alla semplice vendita di polizze; ci impegniamo a fornire supporto durante tutto il processo di gestione di un sinistro, dall'annuncio alla liquidazione, operando sempre in difesa del cliente per garantire un'esatta e equa risoluzione.
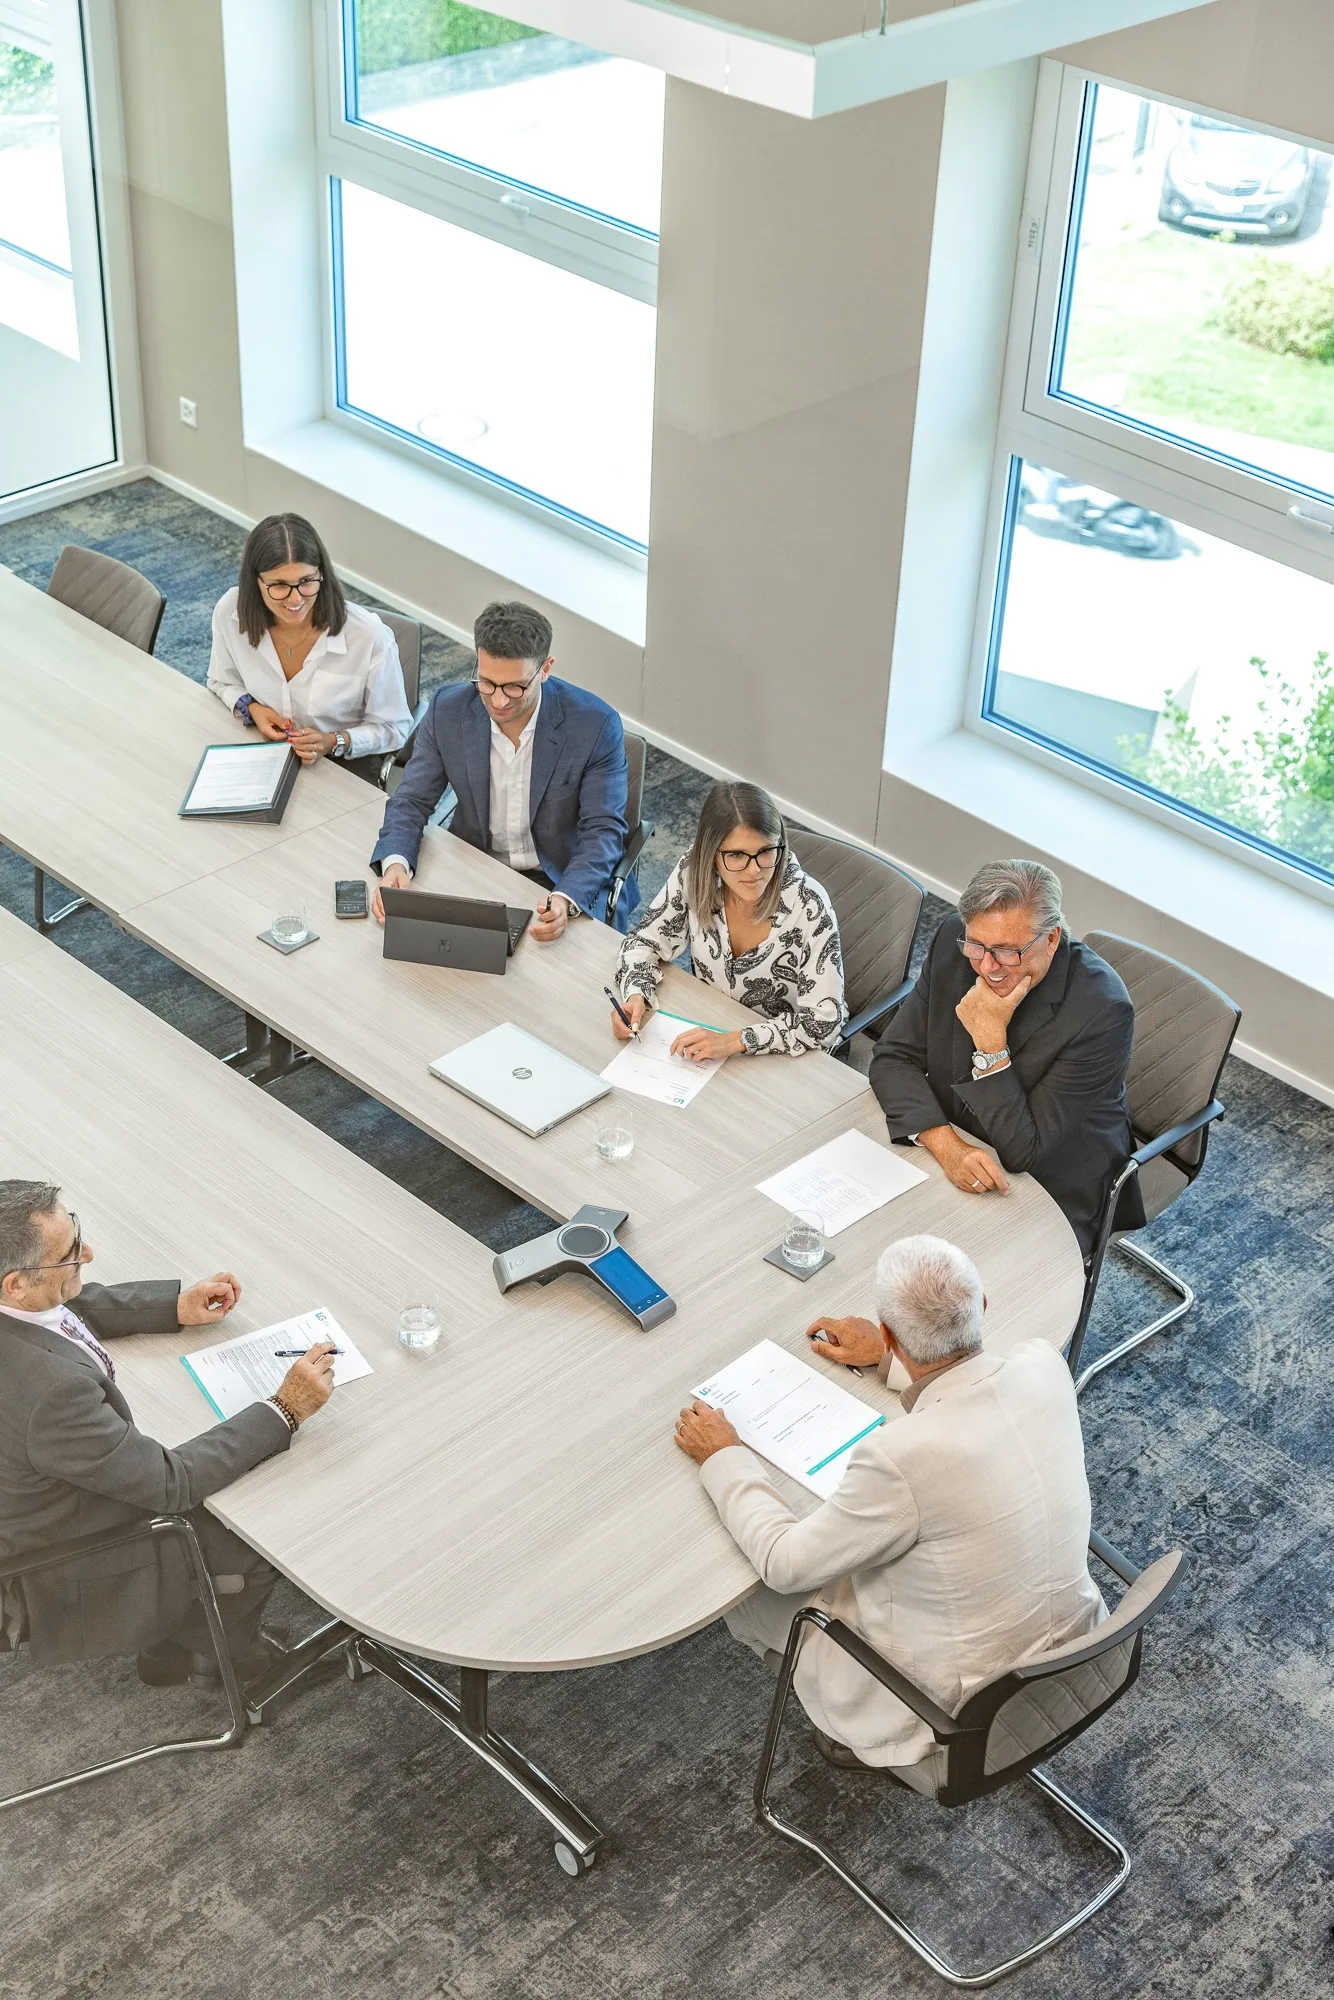
Consulenza assicurativa LG Swiss Broker

Vi diamo accesso ad opportunità di mercato esclusive

Da LG Swiss Broker, abbiamo accesso a opportunità di mercato esclusive che poi vengono trasferite a vantaggio del cliente, senza alcun costo aggiuntivo. Al momento deteniamo un portafoglio di oltre 230 milioni di franchi svizzeri e gestiamo quotidianamente più di 20.000 clienti. Grazie al supporto di un team di 70 professionisti, ci impegniamo giornalmente per individuare e fornire la migliore soluzione disponibile sul mercato.

Richiedi una consulenza

Domande frequenti

Le risposte che cercano tutti

Sei tra le domande più comuni prima di affidarsi a un broker. Non trovi la tua? Scrivici.

Quali assicurazioni posso affidare a LG Swiss Broker?

Tutte le coperture di privati e aziende: casa e economia domestica, veicoli, responsabilità civile, protezione giuridica, infortuni e malattia, previdenza (pilastri 2 e 3), perdita di guadagno, coperture aziendali e professionali.

Come funziona il confronto tra le compagnie?

Dopo l'analisi delle tue esigenze chiediamo offerte a più compagnie tra le oltre 50 con cui collaboriamo, le confrontiamo su coperture, esclusioni, franchigie e premio e ti presentiamo una raccomandazione chiara.

In quanto tempo ricevo una proposta?

Per le coperture standard di solito entro pochi giorni lavorativi; per i rischi aziendali complessi dipende dalle compagnie coinvolte, ma ti teniamo aggiornato a ogni passaggio.

Chi mi aiuta in caso di sinistro?

Il tuo consulente: verifichiamo la copertura, prepariamo la denuncia, dialoghiamo con la compagnia e controlliamo l'indennizzo. Puoi segnalare un sinistro anche online dalla pagina dedicata.

Seguite anche le aziende piccole e gli indipendenti?

Sì. Dalla ditta individuale alla PMI strutturata, costruiamo pacchetti su misura: RC aziendale, perdita di guadagno, previdenza professionale, flotte, cyber e coperture di settore.

Posso disdire una polizza prima della scadenza?

Di regola le polizze si disdicono alla scadenza contrattuale con un preavviso di tre mesi; in alcuni casi (sinistro, aumento del premio, cambio di rischio) esistono diritti di disdetta anticipata. Verifichiamo insieme la tua situazione.

Parliamone

Contattaci

Compila il modulo: un consulente ti ricontatta entro un giorno lavorativo.

Modulo protetto da Google reCAPTCHA: si applicano la privacy policy e i termini di servizio di Google.